賃貸経営をしていると、「保険」と関わる場面が非常に多くあります。
建物が火災や台風で被害を受けたとき、漏水によって入居者の家財を濡らしてしまったとき、借主が室内で事故を起こしたとき、さらにはオーナー自身に相続が発生したときなど、さまざまな場面で保険が関係します。
しかし、賃貸オーナーに関係する保険は一つではありません。
「火災保険には入っているけれど、どこまで補償されるのか分からない」
「地震による火災も火災保険で補償されると思っていた」
「借主に家財保険へ加入してもらっているが、なぜ必要なのか分からない」
という方もいると思います。
そこで今回は、今後それぞれの保険について詳しく解説していく前に、賃貸オーナーに関係する保険の全体像を整理します。
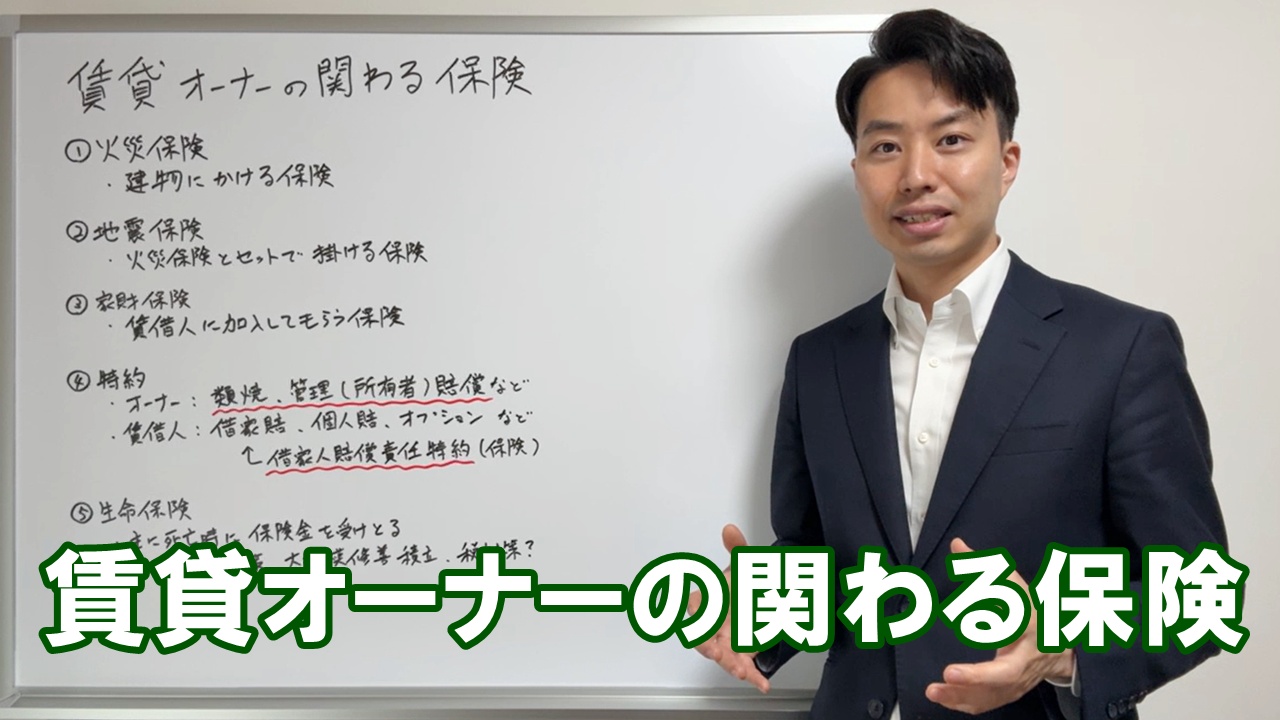
本記事は、当社YouTubeチャンネルで公開している
「賃貸オーナーの関わる保険」
という動画の内容を、文字で整理したものです。
保険の大まかな種類
大きく分けると、次の4つを理解しておくと分かりやすくなります。
オーナーが加入する火災保険
火災保険に付帯する地震保険
借主が加入する家財保険
オーナー自身の生命保険
さらに、火災保険や家財保険には、賃貸経営にとって非常に重要な「特約」があります。
まずは、それぞれが誰を守るための保険なのかを整理していきます。
①オーナーが加入する火災保険
賃貸オーナーにとって最も基本となるのが、建物に対する火災保険です。
火災だけでなく、契約内容によって、
台風などによる風災
雹災・雪災
水災
盗難
水濡れ
不測かつ突発的な事故
など、さまざまな事故が補償対象となります。
そのため、賃貸物件を所有しているのであれば、まず現在加入している火災保険の契約内容を把握しておくことが重要です。
火災保険が切れていないかを確認する
意外と注意したいのが、保険契約の更新漏れです。
管理を引き継いだ物件などで確認すると、「以前は火災保険へ加入していたが、いつの間にか契約期間が終了していた」ということがあります。
一度の事故が賃貸経営そのものへ大きな影響を与える可能性があります。
②地震による損害に備える地震保険
地震保険は、火災保険とセットで契約する保険なので、地震保険を単体で契約することはできません。
また、「地震で建物が壊れた」という場合には、地震保険の対象となります。
一方で、地震を原因として発生した火災は、火災保険では補償されてもごく一部で、地震保険の補償対象となります。
洪水と津波も区別して考える
同じ「水による被害」でも、原因によって適用される保険が変わります。
例えば、大雨による河川の氾濫は火災保険ですが、地震に伴う津波では地震保険の対象となります。
火災保険には「特約」もある
火災保険を考える際には、追加できる特約も重要です。
賃貸オーナーに特に検討していただきたいものとして、私は次の2つを挙げています。
類焼損害に関する特約
例えば、所有している賃貸物件から火災が発生したとします。
建物自体が全焼するほどの火災であれば、隣接する建物の外壁を焼損させたり、火が燃え移ったりする可能性があります。
日本には失火責任法があり、失火によって隣家へ損害を与えた場合でも、一定の場合を除き、責任は負わないことになっています。
しかし、自分の建物については火災保険で建て替えられても、お隣の方には大きな被害が残っていたとしたら、その恨みは近隣トラブルに発展する火種となります。
そこで、類焼損害を補償する特約では、保険料が安い割に、近隣建物などに生じた損害をそれなりに補償してもらえますので、検討する価値の高い特約です。
施設・建物所有者の賠償責任に関する特約
もう一つ検討したいのが、建物の所有・管理に起因して第三者へ損害を与えた場合の賠償責任を補償するものです。
保険会社によって、以下のように名称が異なります。
・施設賠償責任特約
・建物所有者賠償責任特約
・管理者賠償責任特約
例えば、以下のような場合に補償される可能性があります。
・建物から外壁材などが落下して人や物に損害を与えた
・建物設備から漏水し、第三者の家財などへ損害を与えた
・エレベーターなどの設備事故で誰かに損害を与えた
分譲マンションの場合は、室内の給湯管から大量の漏水が発生し、下階のみでなく、さらにその下の階や隣室に被害を及ぼした場合、多額の責任を負う可能性があります。
この場合にも補償される可能性がありますので、類焼損害と同じように保険料が安い割に補償額は大きいため、検討の余地があります。
その他の特約
例えば、雷や突発的な事故により、エアコンや給湯器が壊れた場合に補償される電気的・機械的事故を補償する特約があります。
また近年では、賃貸住宅内で死亡事故などが発生し、その後の家賃収入へ影響が出た場合に、一定の損失を補償する商品もあります。
③借主に加入してもらう家財保険
賃借人が賃貸住宅へ入居する際には、基本的に借主に家財保険へ加入していただきます。
家財保険という名称から、「借主のテレビや家具などを補償するための保険」というイメージを持つと思います。
もちろん、それも重要な役割ですが、本当の目的は家財保険へ付帯する各種の賠償責任特約です。
特に重要なのは以下の2つです。
借家人賠償責任特約
借家人賠償責任は、借主が借りている建物へ損害を与え、貸主に対して損害賠償責任を負った場合などに、その損害を補償するものです。
借主が自室から火災を発生させ、借りている部屋そのものを大きく損傷させてしまった場合は、オーナーに対して多額の責任を負います。
こういったものを補償するのが借家人賠償責任特約です。借家人賠償責任保険と呼ぶこともあります。
個人賠償責任特約
個人賠償責任は、借主が日常生活の中で第三者へ損害を与え、法律上の賠償責任を負った場合などに利用できる可能性がある補償です。
例えば、トイレへ異物を流して詰まらせ、水があふれ、階下の入居者の家財へ損害を与えた場合です。
それ以外にも、バルコニーから物を落下させて何かを破損させた場合も補償される可能性があります。
家財保険の付帯サービスも確認する
借主向けの家財保険には、保険金を支払う補償だけでなく、さまざまなサービスが付いている場合があります。
例えば、以下のようなサービスです。
・24時間365日の水回り緊急対応
・鍵の紛失時の緊急対応
・ガラス破損などへの対応
このようなサービスを把握していれば、管理会社が現地へ向かうよりも早く対応できることがあります。
修理費用を補償する特約
家財保険には、「修理費用」を補償する特約が付いていることが多いですが、保険会社によって対応範囲が大きく異なります。
例えば、以下のようなケースで補償されます。
・洗面台や便器に硬い物をぶつけて割った
・壁へ物をぶつけて穴を開けた
・ガラスの熱割れで交換が必要になった
退去時の原状回復でも事故発生から3年以内は遡って申請できますので、保険で双方の負担を大幅に軽減できる可能性があります。
そのため、オーナーは「保険へ入っているから大丈夫」で終わらせず、どのような補償を付けた保険へ加入してもらっているのかまで確認できると理想的です。
④生命保険を賃貸経営に活用するケースもある
生命保険は、オーナーご自身が亡くなった場合などに、契約内容に応じて保険金が支払われるものです。
賃貸経営との関係では、主に相続対策などで利用されることがあります。
死亡保険金については、契約関係や受取人など一定の要件を満たす場合、「500万円×法定相続人の数」という相続税の非課税限度額が設けられています。
そのため、現金だけを保有する場合とは異なる形で、生命保険を相続対策に利用することがあります。
遺産分割や遺留分への備え
賃貸物件は現金のように簡単に分割できません。
例えば、「この一棟マンションは長男へ相続させたい」と考えていたとしても、他の相続人との間で遺産分割や遺留分をめぐる問題が生じる可能性があります。
そこで、一定の相続人へ不動産を承継させながら、別の相続人に対する資金を生命保険などで準備する方法が検討されることがあります。
大規模修繕資金と生命保険
生命保険には、商品によって解約返戻金が発生するものがあります。
そのため、「将来の大規模修繕の時期まで保険料を支払い、必要な時期に解約返戻金を受け取って修繕費へ充てる」という活用方法が検討されることもありました。
しかし、近年は保険料のうち経費にできる割合が大幅に減ってきており、現金で積み立てる場合と変わらないケースも増えています。
また、返戻金のある保険では、返戻金に対して相続税が発生するといった複雑な問題が絡み合いますので、慎重に考える必要があります。
まとめ|保険は「入っているか」より「何が補償されるか」を確認する
賃貸経営に関係する保険や特約は多くあります。
まずは、
「誰が加入する保険なのか」
「誰に対する、どのような損害を補償するものなのか」
を整理することが重要です。
オーナー自身については、建物の火災保険と地震保険、そして必要な賠償責任特約を確認します。
借主については、家財保険へ加入しているだけでなく、借家人賠償責任や個人賠償責任はもちろん、どのようなケースで補償される可能性があるのか確認します。
さらに、相続まで考えるのであれば、生命保険も選択肢の一つになります。
そして、事故が起きた際には、「これは保険が使えないだろう」と最初から判断せず、まず加入している保険の補償内容を確認することが大切です。
火災、漏水、設備事故、入居者による事故などでは、思っていなかった特約が利用できる場合もあります。
一方で、補償されると思っていた事故が対象外となっていることもあります。
そのため、事故が起きてから初めて保険証券を見るのではなく、平常時に、
どの保険会社へ加入しているのか
保険期間はいつまでか
どのような事故が補償対象か
どのような特約が付いているか
借主にはどのような保険へ加入してもらっているか
を一度整理しておくことをおすすめします。
賃貸経営における保険は、単なる「万が一のためのもの」ではありません。
事故が起きた際のオーナーの支出を抑え、入居者や近隣への損害にも適切に対応し、長期間安定して賃貸経営を続けていくための重要な仕組みの一つです。
最後までお読みいただき、ありがとうございました。