定期借家契約について、オーナーから非常によくいただく質問はこちらです。
「定期借家契約にすると、普通借家契約より賃料をどのくらい下げなければならないのでしょうか?」
弊社ではほとんどの物件で定期借家契約での募集を行っていますが、私自身の経験では、定期借家契約だからという理由だけで、賃料を下げる必要はないと考えています。
重要なのは、「なぜ定期借家契約にするのか」です。
今回は、通常の賃貸経営で定期借家契約を利用する場合と、3年後・5年後などに必ず退去してもらう期限付きの定期借家契約に分けて、賃料設定の考え方を解説します。
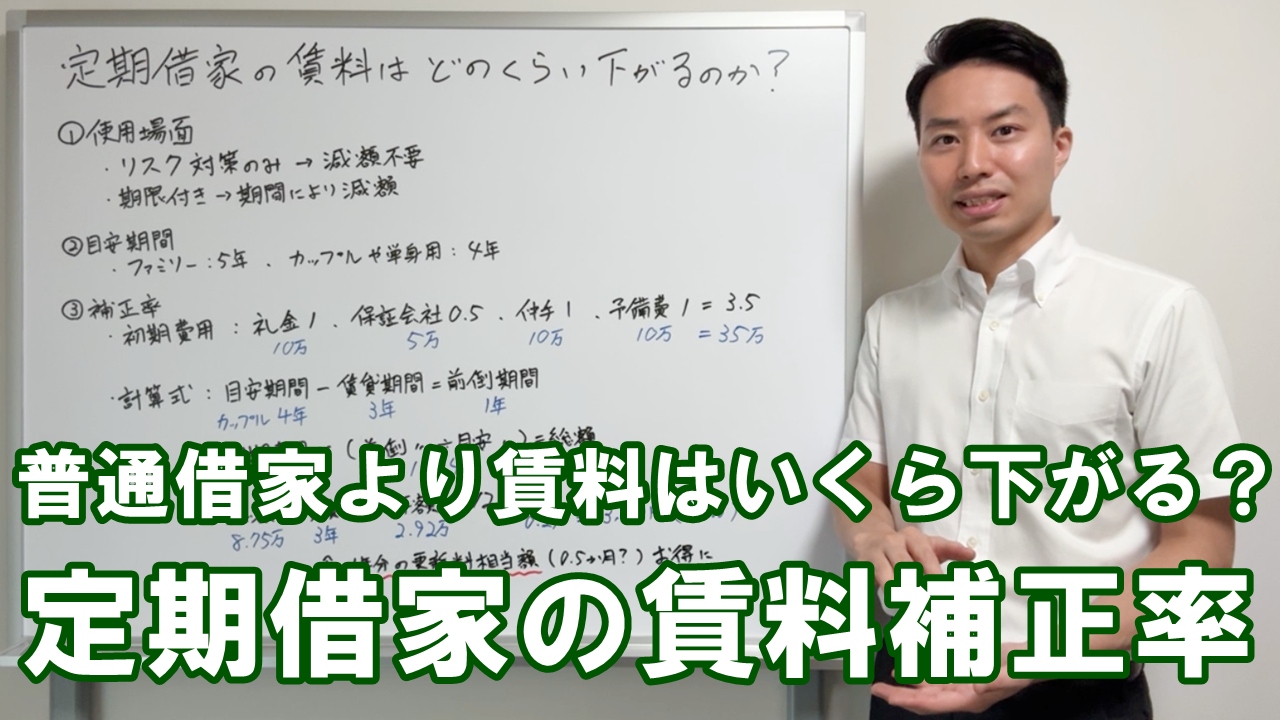
本記事は、当社YouTubeチャンネルで公開している
「定期借家の賃料はどのくらい下がるのか」
という動画の内容を、文字で整理したものです。
定期借家でも賃料を下げる必要はない
まず、入居者トラブルなどへのリスク対策として定期借家契約を利用する場合です。
例えば、新築マンションやアパートについて、すべての住戸を定期借家契約で募集するケースがあります。
この場合、契約期間満了後の再契約を想定している運用であれば、普通借家契約と同程度の賃料で募集しても、問題なく成約します。
賃料減額が必要なのは「期限付き」の場合
一方、契約期間満了後に退去してもらうことが明確に決まっている定期借家契約の場合は、賃料を減額した方が良い場合もあります。
例えば、以下のようなケースです。
転勤中の3年間だけ自宅を貸したい
数年後に建物を取り壊す予定がある
このような物件では、借主が希望しても一定期間を超えて住み続けることができません。
そのため、普通借家であればもう少し長く住めた可能性があるにもかかわらず、通常より早い時期に再び引っ越し費用が発生することになります。
その場合は、「定期借家によって前倒しされる引っ越し費用の一部を、賃料減額によって補う」と考えます。
まず「通常どの程度住む物件なのか」を考える
まず、物件の入居者層ごとに、一般的な居住期間を一つの目安として設定します。
公益財団法人日本賃貸住宅管理協会の公表する「日管協短観」では、2023年度の全国平均は以下の通りでした。
単身:3年3か月
ファミリー:5年3か月
また、カップルの場合はこの中央値と考えていますので、4年3か月と想定します。
一方で、単身の場合も更新のタイミングで転居を考えるケースが少なくないため、それらを考慮すると、計算上は以下の期間を目安とします。
単身・カップル(~1LDK):4年
ファミリー(2DK・2LDK~):5年
目安の居住期間以上なら減額しない
例えば、単身・カップル向け物件について、4年間の定期借家契約で募集するのであれば、通常想定される居住期間と大きな差がありません。
この場合は、期限付きの定期借家契約であっても、賃料を下げる必要はありません。
一方、3年間しか貸せないのであれば、「通常4年程度住むところを、1年前倒しで引っ越さなければならない」という負担が生じます。
そこで、この1年間の前倒しによる経済的不利益を計算します。
次の引っ越しに必要な初期費用を計算する
まず、借主が次の物件へ引っ越す際に必要となる費用を概算します。
礼金:賃料1か月
保証会社初回保証料:賃料0.5か月
仲介手数料:賃料1か月
引っ越し代などの予備費:賃料1か月
合計すると、賃料の3.5か月分です。
敷金については、退去時に一定額が返還される可能性があることなどから、今回の簡易計算では除外します。
なお、上記の数値は東京での相場をもとにしていますので、地域によって変動が生じる可能性があります。
賃料10万円・3年間の定期借家でシミュレーション
賃料10万円の物件の場合、3.5か月分は35万円となります。
そして、通常の居住期間の目安4年に対して、定期借家契約3年とします。
前倒しされた引っ越し費用を計算する
最初の計算は「初期費用 ×(前倒し期間÷通常の居住期間)」です。
今回であれば、「35万円×(1年÷4年)=8万7,500円」となります。
つまり、4年間住むことを一つの目安としていた方が、3年間で退去しなければならないことによる経済的不利益を、8万7,500円と考えます。
経済的不利益を契約期間の賃料減額で補う
次に、この8万7,500円を3年間(36か月)の契約期間に分散します。
「8万7,500円÷36か月=約2,430円/月額」となります。
端数を整理して、月額3,000円の減額が望ましいと考えられます。
つまり、「総賃料10万円-0.3万円=募集賃料9万7,000円」となります。
引っ越し時期が繁忙期なら補正の可能性もある
さらに、退去時期についても考慮する余地があります。
例えば3年間の定期借家契約が3月末に終了する場合、借主は引っ越し繁忙期に次の住居を探すことになります。
引っ越し料金が高くなったり、次の賃貸物件を探す競争が激しくなったりする可能性があります。
そのような場合には、今回の「予備費1か月分」を少し増やし、借主側の負担を考慮する方法もあります。
普通借家の更新料との比較による経済メリット
一般的には、2年毎の普通借家契約が多いため、2年ごとに更新料が発生します。
しかし、仮に3年の定期借家契約だった場合は、以下のように経済メリットがあります。
普通借家:2年後に更新料1か月
定期借家3年:2年後の通常更新なし→0.5か月分の支払い免除
そのため、3年後の引越代について難色を示す方がいた場合は、この点も説明することで抵抗感を軽減することができます。
まとめ|定期借家の賃料は「期限による不利益」から考える
定期借家契約だからといって、普通借家契約より必ず賃料を安くしなければならないわけではありません。
私自身は、リスク対策として定期借家契約を利用し、十分な居住期間を提供できる準備があれば、賃料を下げる必要はないと考えており、実際に下げて募集したケースもありません。
一方、明確な期限付き定期借家では、借主が通常より早く引っ越さなければならない可能性があります。
そのような場合には、「引っ越しの初期費用×(前倒しされる期間÷通常の居住期間)」という考え方で借主の経済的不利益を概算し、それを契約期間中の賃料へ分散させます。
今回の例では、賃料10万円、通常4年程度の居住を想定する物件を3年間だけ貸す場合、月額3,000円程度の減額という計算になりました。
もちろん、この計算方法が唯一の正解というわけではありません。
しかし、「定期借家だから何となく10%安くする」「とりあえず5,000円安くする」といった曖昧な考え方ではなく、借主にどのような不利益が生じるのかを金額に置き換えて考えるという方法は、期限付き定期借家の賃料を設定する際の一つの参考になると思います。
最後までお読みいただき、ありがとうございました。